'장기 투자는 미국 주식'이라는 말은 지난 44년의 지수 기록으로 보면 대체로 맞았지만, 10년 동안 보유했을 때 손실이 난 시기도 있었고 코스피가 앞선 시기도 적지 않았습니다.
한국 주식 시장의 변동성을 겪으면서 장기 투자는 미국 주식으로 해야 한다는 말을 자주 접합니다. 이 말이 어느 기간의 어떤 수익을 근거로 하는지, 한국 시장은 정말 그만큼 못했는지, 앞으로도 동일한 결과를 기대해도 되는지를 한번 살펴봤습니다.
직접 투자와 한국 상장 ETF를 통한 간접 투자의 차이는 미국 주식 직접 투자 vs 한국 상장 ETF 간접 투자 차이에서 다루었고, 이 글은 개별 종목 분석과 투자 비중을 다루지 않습니다.
참고: 한국은행 ECOS 대조 자료(코스피·환율), Motley Fool·DQYDJ(S&P500), 삼일PwC, 동아일보 (확인일 2026.11.4)
손실이 난 경우, S&P500·코스피 모두
손실이 난 경우 (S&P500 vs 코스피)
(S&P500 vs 코스피, 배당 제외)
※ 25가지·35가지는 종목 수가 아니라, 매수한 해를 1년씩 옮겨 가며 20년(또는 10년) 보유해 본 경우의 수입니다. (10년 예: 1981→1991년 말, 1982→1992년 말, … 2015→2025년 말)
목차 (탭하면 접기/펼치기)
1. '장기 투자는 미국 주식'이라는 말이 뜻하는 것
이 말에는 수익이 좋았다, 한국보다 좋았다, 앞으로도 같은 결과를 기대해도 된다는 3가지 주장이 들어 있습니다.
이 글에서 장기는 10년 이상 보유하는 것이고, 미국 주식은 개별 종목이 아니라 S&P500(미국 대형주 500개를 시가총액 비중대로 담은 대표 지수)입니다. 첫째 주장은 2절, 둘째 주장은 3절, 셋째 주장은 4절과 5절에서 확인할 수 있고, 원화로 투자할 때 달라지는 점은 6절에서 확인할 수 있습니다.
2. 미국 대표 지수의 장기 수익 기록
S&P500은 98년 동안(1928~2025년) 물가 반영 전 연평균 9.92%, 물가를 뺀 실질 연평균 6.64%를 기록했습니다.
아래는 배당을 포함한 총수익률의 연평균입니다(출처: Motley Fool, 로버트 실러 데이터 인용, 2026.9). 명목은 물가 상승을 반영하기 전, 실질은 물가 상승분을 뺀 수치입니다.
| 기준 기간 | 연평균 (연 %) | 구분 |
|---|---|---|
| 1928~2025년 (98년) | 9.92% | 명목 |
| 1928~2025년 (98년) | 6.64% | 실질 |
| 1995~2025년 (30년) | 10.32% | 명목 |
| 2005~2025년 (20년) | 10.89% | 명목 |
10년 단위로 나눈 기간을 연대라고 부르며(예: 1990년대는 1990~1999년), 1930년대부터 2020년대까지 10개입니다(2020년대는 2020~2025년). 총수익률의 연평균은 1950년대 19.35%, 1990년대 18.21%, 1980년대 17.55%처럼 높은 연대가 있었던 반면, 1930년대는 -0.05%, 2000년대는 -0.95%로 마이너스였습니다(출처: SlickCharts 자료를 인용한 Motley Fool, 2026.8). 나머지 5개 연대는 5.86~15.08%였습니다.
3. 한국 시장과 비교하면: 44년·30년·20년·10년 기록
44년·30년·20년·10년 어느 기간으로 잡아도 S&P500의 연평균 수익률이 코스피보다 높았고, 코스피가 앞선 시기는 1982~89년과 2000~09년입니다.
비교 조건
두 지수를 같은 방식으로 맞추려고 연말 종가, 배당을 뺀 가격 지수, 각 나라 통화(S&P500은 달러, 코스피는 원)로 비교했습니다. 코스피 연말 자료는 1981년부터 확인되어 44년이 가장 긴 기간이며, 2025년 코스피 상승(75.6%)이 이미 들어 있습니다. 2026년은 끝나지 않아 제외했습니다.
1981년 말을 100으로 놓은 지수이며, 세로축은 로그 눈금(같은 간격이 같은 배수)입니다.
━ S&P500 (달러 기준) ━ 코스피 (원화 기준) ┆ 점선 사이: 코스피가 앞선 시기 (①, ②)
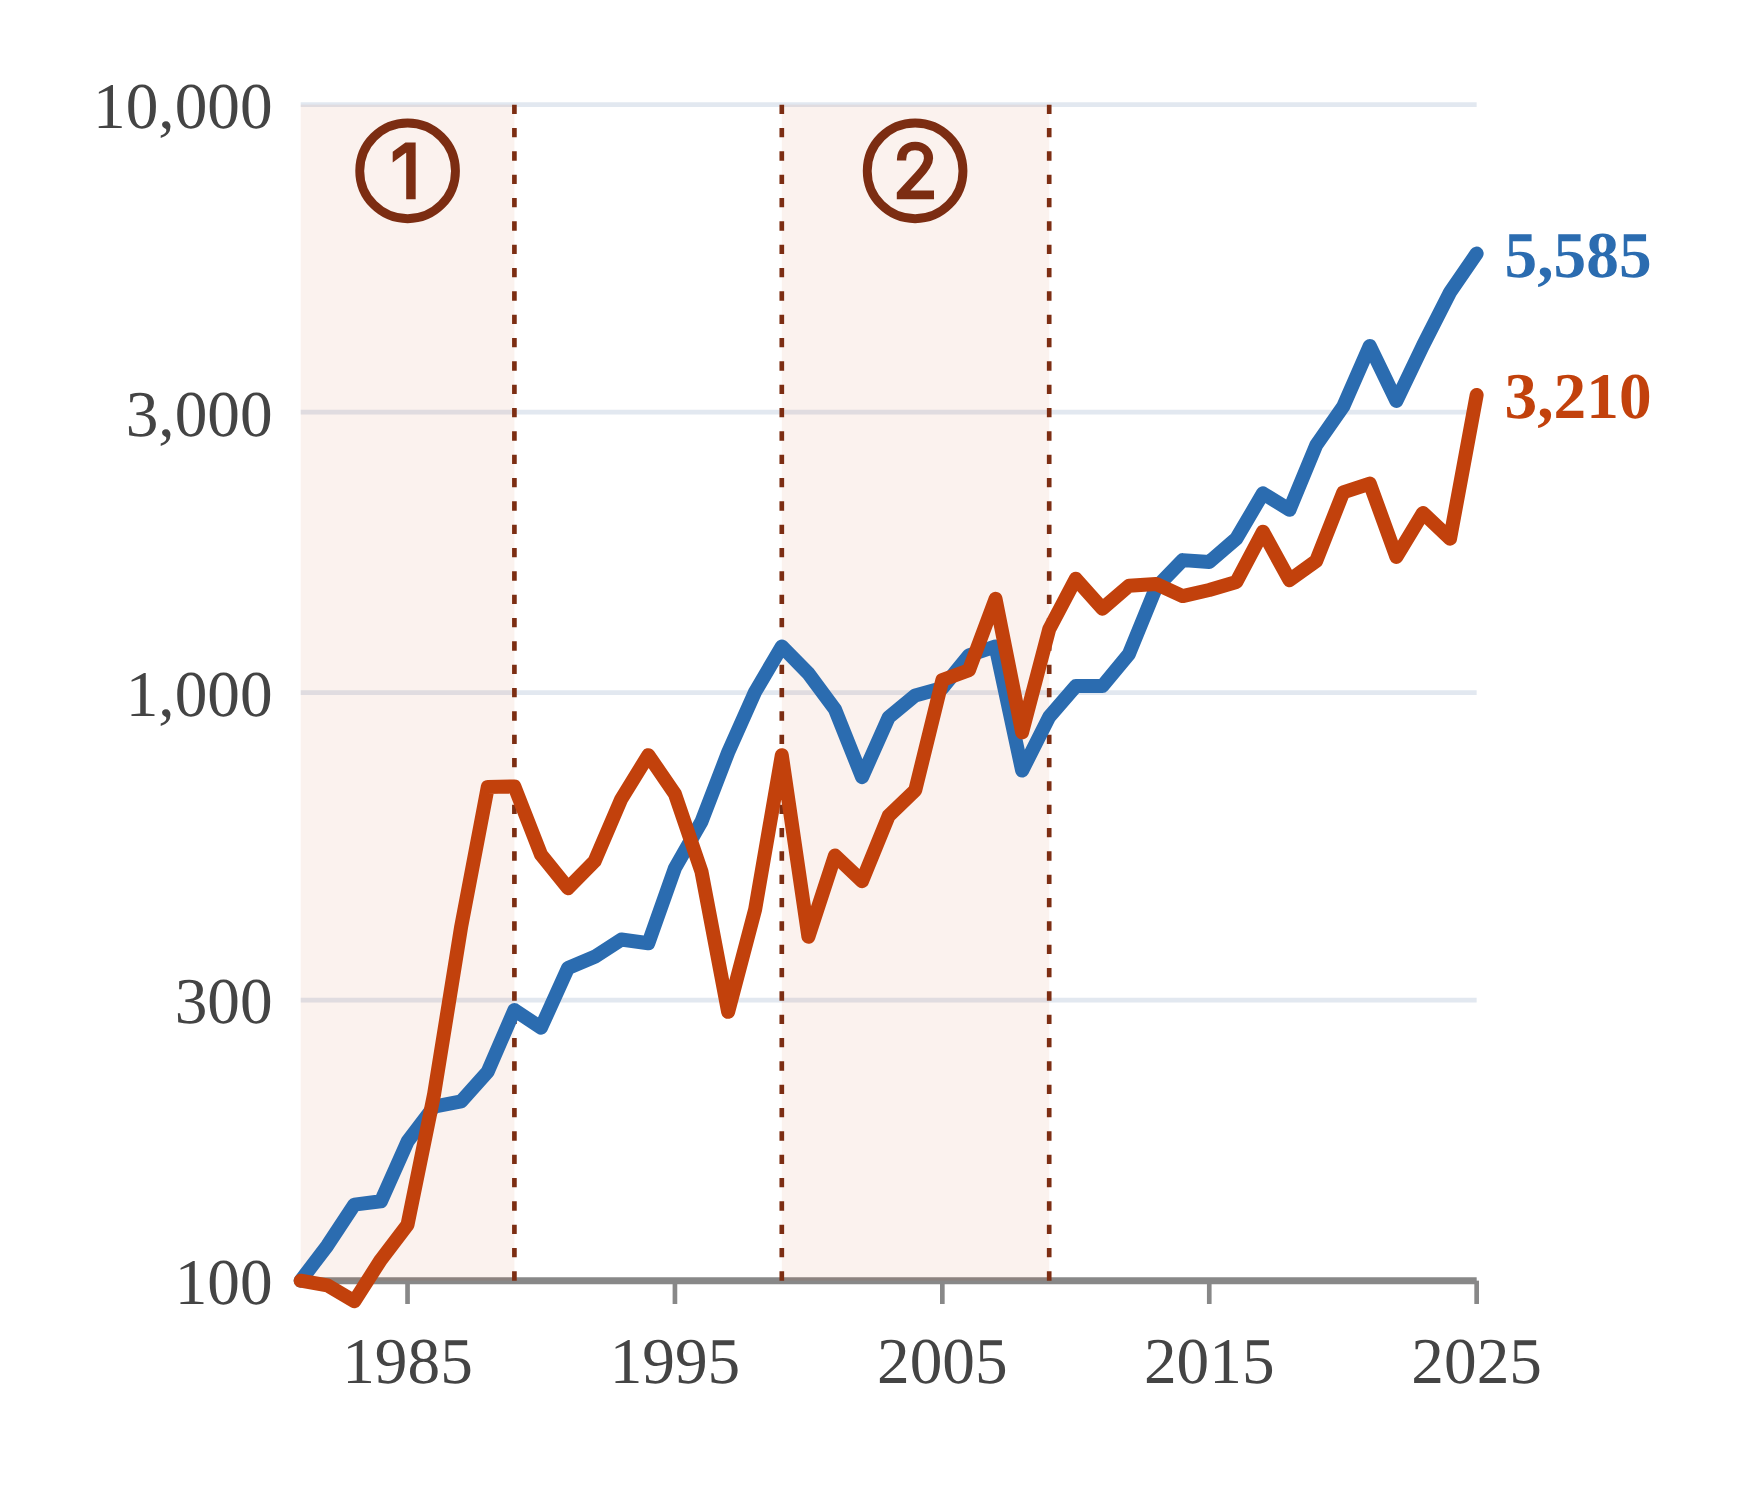
그래프의 ①은 1982~89년(코스피 연평균 27.37%, S&P500 14.15%), ②는 2000~09년(코스피 연 5.05%, S&P500 연 -2.72%)입니다. 두 시기에는 코스피의 연평균 수익률이 더 높았고, 그 사이와 이후에는 S&P500이 앞섰습니다.
아래 표는 연 기준(연 %)이며 모두 2025년 말에 끝나는 기간입니다.
| 기간 (연말~연말) | S&P500 (연 %) | 코스피 (연 %) |
|---|---|---|
| 44년 (1981~2025) | 9.57% | 8.20% |
| 30년 (1995~2025) | 8.36% | 5.35% |
| 20년 (2005~2025) | 8.88% | 5.74% |
| 10년 (2015~2025) | 12.85% | 7.95% |
표를 읽는 법: 기간별로 두 지수의 차이를 봅니다.
① 44년 : 차이가 가장 작습니다. 연 1.37%p이며 코스피가 크게 오른 1982~89년(그래프 ①)이 들어 있기 때문입니다.
② 30년·20년·10년 : S&P500이 연 3~5%p 앞섭니다. 각각 3.01%p, 3.14%p, 4.90%p입니다.
※ 10년 보유 35가지·20년 보유 25가지는 종목 수가 아니라, 매수한 해를 1년씩 옮겨 가며 10년(또는 20년) 보유해 본 경우의 수입니다. 표의 ‘경우’는 이 하나하나를 뜻합니다.
| 구분 | S&P500 | 코스피 |
|---|---|---|
| 10년 보유 중 손실이 난 경우 | 3가지 (35가지 중) | 6가지 (35가지 중) |
| 20년 보유 중 손실이 난 경우 | 0가지 (25가지 중) | 0가지 (25가지 중) |
| 20년 보유 중 가장 낮은 연평균 | 3.63% | 1.08% |
| 10년 보유 중 연평균이 더 높았던 경우 | 21가지 (60%) | 14가지 (40%) |
| 20년 보유 중 연평균이 더 높았던 경우 | 19가지 (76%) | 6가지 (24%) |
표를 읽는 법: 보유 기간을 10년에서 20년으로 늘렸을 때를 봅니다.
① 손실이 난 경우 : 10년 보유는 두 지수 모두 있었고 20년 보유는 모두 없었습니다. 10년 보유의 손실 비율은 S&P500 약 9%(3/35), 코스피 약 17%(6/35)입니다.
② 연평균이 더 높았던 경우 : S&P500이 더 많았고, 보유 기간이 길수록 비율이 높아졌습니다. 10년 보유 60%(21/35), 20년 보유 76%(19/25)이며, 코스피가 더 높았던 경우는 10년 보유 14가지, 20년 보유 6가지입니다.
4. 미국 주식이 장기에 유리하다고 설명하는 이유
미국 기업은 한국 기업보다 더 많이 벌고 더 많이 돌려줬고, 그만큼 더 비싼 가격에 거래됐습니다.
아래는 삼일PwC가 정리한 한국과 미국 상장기업의 10년 평균(2023년 말까지)입니다. 자료는 미국을 S&P500으로 명시하지 않았습니다. ROE는 주주 돈 100원으로 1년에 번 이익, 배당성향은 순이익 중 배당으로 준 비율, PBR은 주가가 장부상 순자산의 몇 배인지입니다.
| 지표 (10년 평균) | 한국 | 미국 |
|---|---|---|
| ROE (버는 힘) | 8.0% | 14.9% |
| 배당성향 (돌려주는 정도) | 26.0% | 42.4% |
| PBR (사는 가격) | 1.04배 | 3.64배 |
표를 읽는 법: 항목별 결론을 먼저 봅니다.
① ROE : 미국이 약 1.9배 높습니다. 14.9%와 8.0%입니다.
② 배당성향 : 미국이 더 많이 돌려줍니다. 42.4%와 26.0%입니다.
③ PBR : 미국이 약 3.5배 비쌉니다. 3.64배와 1.04배입니다.
여기에 시장 규모(전 세계 주식을 담은 MSCI ACWI에서 미국 비중 64.21%, 2026.9.30 기준)와 지수 구조가 더해집니다. S&P500은 시가총액 비중대로 담기 때문에 커진 기업의 비중이 저절로 커지고, 2002년과 2022년의 상위 10개 종목 중 같은 기업은 3곳뿐이었습니다(FactSet, VCM 자료). 투자자가 승자를 미리 고르지 않아도 지수가 주도 기업을 바꿔 담아 왔다는 뜻입니다.
5. 미국 지수의 약점 4가지
미국 지수에도 마이너스 10년, 소수 종목 쏠림, 높은 가격, 큰 하락이 있었습니다.
- 미국
- S&P500은 가격 기준 연 -2.72%, 배당을 더해도 연 -0.95%였습니다. 1999년 말 수준은 2013년 말에야 넘었습니다(배당 제외).
- 한국
- 같은 10년에 코스피는 연 5.05%였습니다. 이 10년은 미국만 부진했습니다.
- 원인
- 1995~1999년에 S&P500이 매년 19~34% 올라 높은 가격에서 출발했고, 2000년 닷컴 거품 붕괴와 2008년 금융위기(리먼브라더스 파산)가 이어졌습니다.
- 비중
- 상위 10개 종목의 시가총액 비중은 2002년 약 23.6%, 2015년 약 19%, 2022년 약 25.5%, 2025년 말 약 40%였습니다(출처가 섞여 소수점 비교는 하지 않습니다).
- 의미
- 쏠림은 늘 있었지만 40%는 확인된 값 중 가장 높고 정보기술 주도 시기에 나온 최근 현상입니다. 98년 전체의 연도별 자료는 확인하지 못했습니다.
- 쉽게 말하면
- PER은 주가가 1주당 연 이익의 몇 배인지입니다. 2025년 6월 초 PER은 S&P500 22.67배, 코스피 9.63배였습니다(동아일보). 미국 주식이 이익에 비해 비싸다는 뜻입니다.
- 한국은 싼가
- 싸다고 곧 저평가는 아닙니다. 한국은 ROE와 주주환원이 낮고 배당소득세 부담이 있어 PBR이 낮다는 분석이 있습니다(삼일PwC).
- 기록
- 2008년 S&P500 -38.49%, 코스피 -40.7%로 같이 크게 내렸습니다. 2022년은 -19.44%와 -24.9%로 둘 다 내렸고 물가 상승과 미국 금리 인상이 요인이었습니다.
- 한국만 큰 해
- 1997년 외환위기에는 코스피만 -42.2%였고(S&P500은 +31.01%), 2000년에는 코스피 -50.9%, S&P500 -10.14%였습니다. 1982~2025년 연간 하락 횟수는 S&P500 9번, 코스피 15번입니다.
6. 원화로 투자하면 달라지는 점: 환율
지금까지 비교는 각 나라 통화 기준이었고 한국 투자자의 수익은 원화로 나오므로, 환율이 더해진 결과를 확인해야 내 수익에 맞는 비교가 됩니다.
원화 수익률은 (1 + 달러 기준 수익률) × (1 + 환율 변동률) − 1이며, 원/달러 환율이 오르면 원화 수익이 커지고 내리면 줄어듭니다(환율은 한국은행 연말 매매기준율).
| 기간 (연말~연말) | S&P500 달러 (연 %) | S&P500 원화 (연 %) | 코스피 (연 %) |
|---|---|---|---|
| 30년 (1995~2025) | 8.36% | 10.61% | 5.35% |
| 20년 (2005~2025) | 8.88% | 10.80% | 5.74% |
표를 읽는 법: 달러 기준과 원화 환산의 차이가 환율 효과입니다.
① 30년 : 환율이 연 2.25%p를 더했습니다. 774.7원에서 1,434.9원으로 올랐고, 시작점이 외환위기 이전이라 원화 약세 폭이 큰 구간입니다.
② 20년 : 환율이 연 1.92%p를 더했습니다. 1,012.7원에서 1,434.9원입니다.
함께 읽으면 좋은 글
미국 주식 직접 투자 vs 한국 상장 ETF 간접 투자 차이 : 같은 미국 지수를 직접 사는 방법과 한국 상장 ETF로 사는 방법의 비용·세금·계좌별 차이를 비교합니다.
ETF 장기투자 수수료 0.1% 차이, 실부담비용 금액으로 계산 : 오래 보유할수록 운용 비용 차이가 최종 금액에 어떻게 쌓이는지 계산으로 확인합니다.
오늘의 인사이트: '장기 투자는 미국 주식'은 기록으로는 대체로 맞았고, 변수는 보유 기간이었습니다
한 줄 결론: 지난 44년 기록에서 미국 지수는 코스피보다 평균 수익이 높았고 손실이 난 경우도 적었으며, 20년 안팎으로 길게 보유할수록 앞선 비율이 높았습니다. 다만 10년 동안 보유했을 때 손실이 난 시기도 있었으므로, 이 말은 '미국이라서'뿐 아니라 '20년 안팎을 보유할 수 있어서'도 함께 맞는 말입니다.
- 1보유 기간이 길수록 손실이 사라지고 미국이 앞선 비율도 높아졌습니다10년 동안 보유한 35가지 경우 중 손실이 난 경우는 S&P500 3가지, 코스피 6가지였고, 20년 동안 보유한 25가지 경우는 두 지수 모두 손실이 없었습니다. S&P500이 코스피를 앞선 비율도 10년 보유 60%에서 20년 보유 76%로 높아졌습니다. 그래서 투자 기간을 정할 때는 어느 나라인가와 함께 20년 가까이 쓰지 않을 돈인지도 따져 볼 수 있습니다. (2절, 3절)
- 2미국의 우위는 기업 체력이 받쳐 주지만, 가격은 한국보다 높은 편입니다미국 기업은 ROE 14.9%, 배당성향 42.4%로 한국의 8.0%, 26.0%보다 높았지만, PBR도 3.64배로 한국 1.04배의 약 3.5배였습니다. 그래서 지난 20년의 격차가 앞으로도 같을지는 기록만으로는 알 수 없습니다. (4절, 5절)
이런 분께는 도움이 될 수 있습니다
44년·30년·20년·10년 기록과 환율 효과로 두 시장의 차이를 확인할 수 있습니다.
기간에 따라 앞선 시장이 바뀐 사례로 짧은 비교의 한계를 확인할 수 있습니다.
이런 분께는 해당되지 않을 수 있습니다
이 글의 근거는 10년 이상, 특히 20년 안팎의 보유 기록입니다.
이 글은 개별 종목이 아니라 대표 지수의 기록을 다룹니다.
자주 묻는 질문
10년 동안 보유했을 때 손실이 난 시기가 있었습니다. 10년 보유 35가지 경우 중 S&P500은 3가지에서 연평균이 마이너스였고 가장 낮은 값은 -3.04%였습니다. 20년으로 늘리면 25가지 경우 모두 플러스였고 가장 낮은 연평균은 3.63%였습니다.
늦었는지는 기록으로 알 수 없습니다. 미국 PBR이 10년 평균보다 높고 상위 10개 종목 비중이 약 40%인 것은 부담입니다. 다만 5년간 매년 19~34% 오른 뒤인 1999년 말에 시작했어도 10년 보유는 연 -2.72%였지만, 20년 보유 중 가장 낮은 연평균은 플러스(3.63%)였습니다. 높은 가격에서 시작한 경우에도 보유 기간을 길게 잡았을 때는 결과가 플러스였다는 뜻입니다.
안내 | 이 글은 공개된 자료를 쉽게 정리한 정보 제공용이며, 특정 상품의 매수·매도·교체를 권유하지 않습니다. 이 글은 금융회사로부터 대가나 경제적 이익을 받지 않고 작성했습니다. 시뮬레이션 결과는 가정에 따른 예시이며 실제 수익을 보장하지 않습니다. 과거 수익률은 미래 수익을 보장하지 않으며, 제도와 수치는 바뀔 수 있으므로 관련 기관의 최신 안내를 확인하시기 바랍니다. 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.